Le paiement en plusieurs fois peut renchérir une promotion. Le 6 novembre, la Répression des fraudes alerte sur les achats à crédit du Black Friday, prévu le 27 novembre. Entre les deux dates, le 20 novembre, la protection des emprunteurs s’étendra notamment à certains paiements fractionnés et aux mini-crédits.
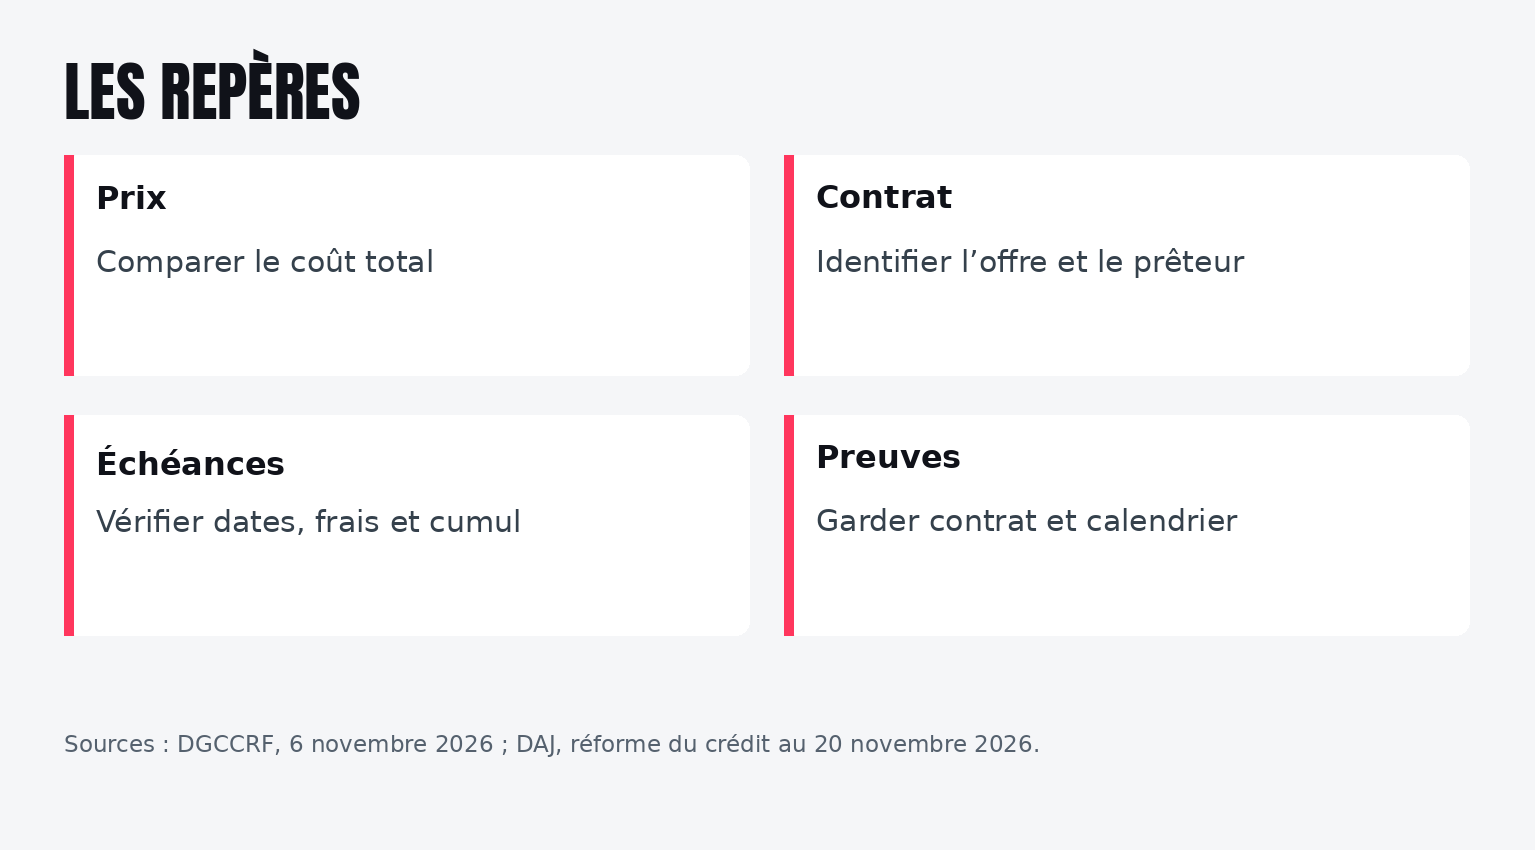
Le bon réflexe n’est pas de comparer seulement les mensualités. Il faut identifier le financement proposé, son coût total et les conséquences d’un retard. En cas de désaccord avec un professionnel, Zorrooo permet d’exposer les faits et de demander une première orientation, sans remplacer la réclamation au prêteur.
Réponse rapide : Avant d’accepter un paiement fractionné, comparez le coût total, les échéances et les frais de retard. Les règles décrites pour le 20 novembre concernent le nouveau cadre du crédit ; vérifiez la date de votre offre et les conditions de votre contrat.
Paiement en plusieurs fois : mesurer la dette
La DGCCRF distingue le crédit affecté à un achat, le crédit renouvelable et le paiement fractionné. Ils ne produisent pas les mêmes effets. Une réserve qui se reconstitue après chaque remboursement n’est pas un simple étalement ponctuel. Un financement sans intérêts peut, lui, prévoir des frais en cas d’impayé.
Avant de valider, ouvrez le document contractuel plutôt que le seul encadré commercial. Cherchez le nom du prêteur, le nombre d’échéances, leur date et le montant total dû. Une mensualité compatible avec votre compte aujourd’hui peut tomber en même temps que plusieurs autres remboursements le mois suivant.
Le 20 novembre n’efface pas les anciens contrats
À partir du 20 novembre, les nouvelles règles s’appliqueront aux offres de crédit émises à cette date ou après. Les contrats déjà en cours resteront en principe soumis aux anciennes règles, avec quelques exceptions, notamment pour les contrats à durée indéterminée. Le plafond du crédit à la consommation passera de 75 000 à 100 000 €. Certains mini-crédits de moins de 200 € et certains paiements en trois ou quatre fois seront aussi concernés.
Le contrôle de la capacité de remboursement sera renforcé. Lorsqu’une évaluation automatisée intervient, des garanties doivent permettre de demander une intervention humaine et un réexamen. Ce n’est ni une interdiction générale du paiement fractionné ni un droit à l’obtenir.
Deux rétractations à ne pas confondre
L’achat et son financement ne se résument pas à une seule case. Pour un achat à distance, la rétractation court généralement à partir de la réception du bien, sous réserve des exceptions légales. Pour le crédit, le délai de principe est de quatorze jours calendaires ; la réforme prévoit des protections lorsque les informations obligatoires sont remises tardivement. Service Public détaille les nouvelles règles.
Vous avez un litige sur un achat ou une garantie ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigeSi vous changez d’avis, identifiez les destinataires des demandes et gardez une preuve d’envoi. Ne supposez pas que fermer le compte client ou retourner le colis a réglé, à lui seul, la question du financement. Demandez une confirmation écrite sur chacun des deux contrats.
Paiement en plusieurs fois : garder les preuves
Conservez le panier, l’offre de financement, le contrat et l’échéancier. Comparez le prix comptant au total financé : cette différence est plus parlante qu’un montant mensuel mis en gros. Si une promotion paraît trompeuse, adressez une réclamation au professionnel et utilisez SignalConso pour signaler la pratique. Un signalement ne vaut pas décision de remboursement.
Photographie : rupixen / Unsplash, 2019, licence Unsplash. Paiement par carte sur ordinateur. Illustration ; recadrage et titrage.
Sur Zorrooo : le colis contesté, les échéances réclamées
Dans un récit public concernant Amazon et un financement Cofidis, une personne explique avoir acheté un téléphone en trois fois et découvert des lingettes à sa place. Elle dit avoir signalé le problème tout en continuant à recevoir des demandes de paiement du financeur. Ce témoignage illustre deux dossiers à documenter : la livraison contestée et le financement. Il ne prouve ni une faute définitivement jugée ni une indemnisation obtenue.
Voir aussi nos articles sur un retour reçu mais non remboursé et les prélèvements d’un abonnement contesté. Pour consulter les situations comparables, retrouvez les litiges publics Amazon.
Sources
- DGCCRF, 6 novembre 2026
- Direction des affaires juridiques, 29 octobre 2026
- Service Public, mise à jour du 27 octobre 2026