Écrit par : Capucine Berr, présidente de L’Académie du Bon Droit et CEO de Zorrooo
Validé par : Le Comité Légal de Zorrooo
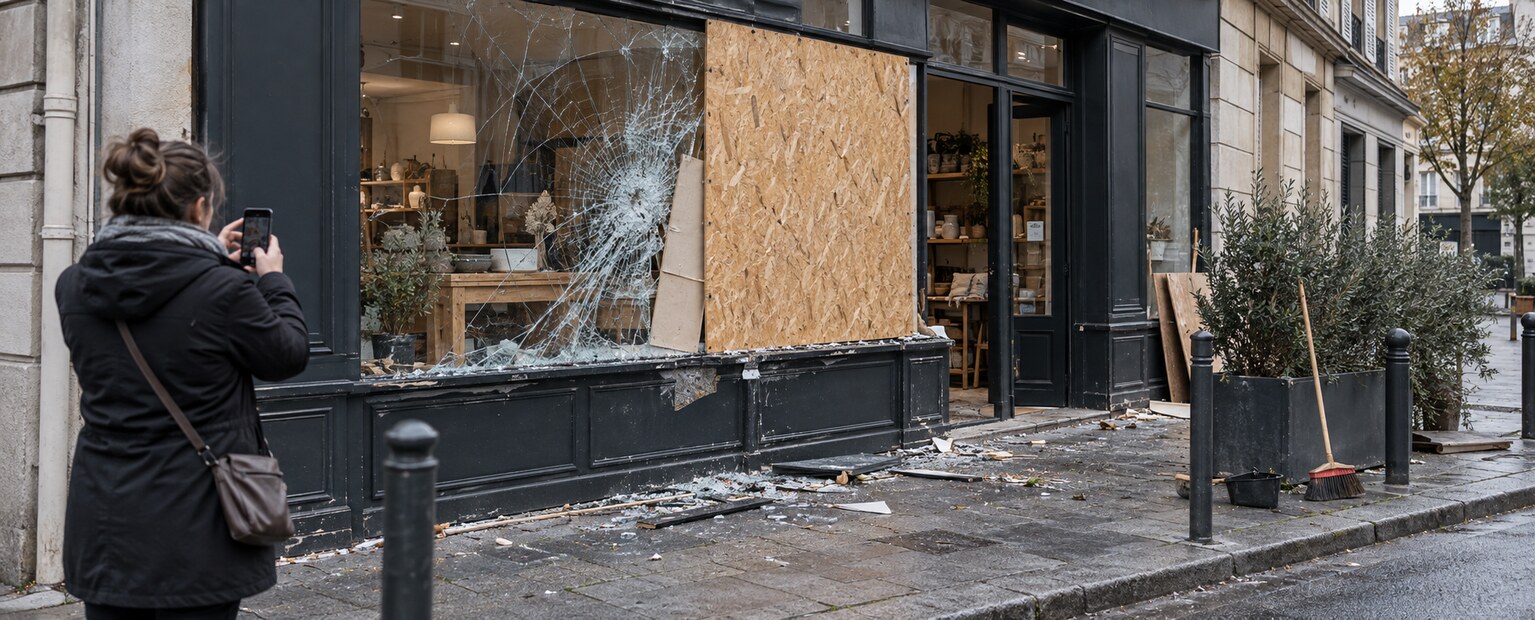
Vitrine fracturée, stock volé, mobilier détruit : au lendemain des violences du 17 octobre 2026, les commerçants touchés doivent ouvrir plusieurs dossiers à la fois. L’assurance peut prendre en charge une partie des dégâts, mais seulement selon les garanties souscrites. La perte d’exploitation, elle, n’est pas automatique.
Réponse rapide. Photographiez les lieux avant nettoyage, mettez les biens en sécurité sans engager de réparation définitive, déposez plainte, puis déclarez le sinistre sans attendre. Relisez séparément les garanties « bris de glace », « vol », « incendie », « vandalisme ou émeutes » et « pertes d’exploitation ». Demandez une réponse écrite pour chaque poste refusé.
Vous pouvez documenter les faits et la réponse de l’assureur sur Zorrooo, sans publier de coordonnées, de factures nominatives ni d’images permettant d’identifier un salarié ou un client.
À Bordeaux, un bilan encore provisoire
France 3 Nouvelle-Aquitaine rapporte le 18 octobre à 12 h 50 qu’entre 50 et 100 commerces auraient eu leurs vitrines fracturées à Bordeaux. Le coût total restait inconnu au moment de la publication. Le maire Thomas Cazenave résumait : « Quand on va voir les commerces, on voit l’ampleur. »
Ces chiffres décrivent un premier bilan local, pas le nombre définitif de commerces indemnisés. Une vitrine cassée, un stock emporté et plusieurs jours de fermeture ne relèvent pas nécessairement de la même garantie. Aucun montant ne doit être annoncé avant l’inventaire, l’expertise et l’application des franchises et plafonds du contrat.
Le mot « multirisque » ne garantit pas tout
La fiche Entreprendre Service-Public mise à jour le 7 juillet 2026 rappelle qu’une assurance multirisque professionnelle est un contrat adaptable : son étendue dépend des options et capitaux choisis. Elle peut couvrir le local, le matériel, les aménagements et les stocks, mais le détail du contrat demeure décisif.
- Vitrine : cherchez la garantie bris de glace, son plafond et sa franchise.
- Marchandises volées : vérifiez la garantie vol, ses conditions de preuve et les mesures de protection exigées.
- Mobilier ou local dégradé : contrôlez les clauses vandalisme, émeutes et mouvements populaires.
- Incendie : relisez la garantie incendie et les exclusions.
- Fermeture : cherchez une garantie pertes d’exploitation distincte des dommages matériels.
France Assureurs, dont la page a été actualisée le 18 octobre 2026, indique que la plupart des contrats couvrant commerces et immeubles prévoient une garantie liée aux émeutes et mouvements populaires. « La plupart » ne signifie pas « tous », ni « sans plafond ». L’organisation précise aussi que la perte de marge brute exige une garantie pertes d’exploitation facultative.
Les preuves à réunir avant l’expertise
Conservez des photos horodatées, les vidéos disponibles, le récépissé de plainte, les factures d’achat, les inventaires de stock, les relevés de caisse et les devis de remise en état. Isolez les biens endommagés au lieu de les jeter, sauf danger immédiat. Si vous devez fermer, gardez aussi les décisions de fermeture, les plannings, les réservations annulées et les charges qui continuent de courir.
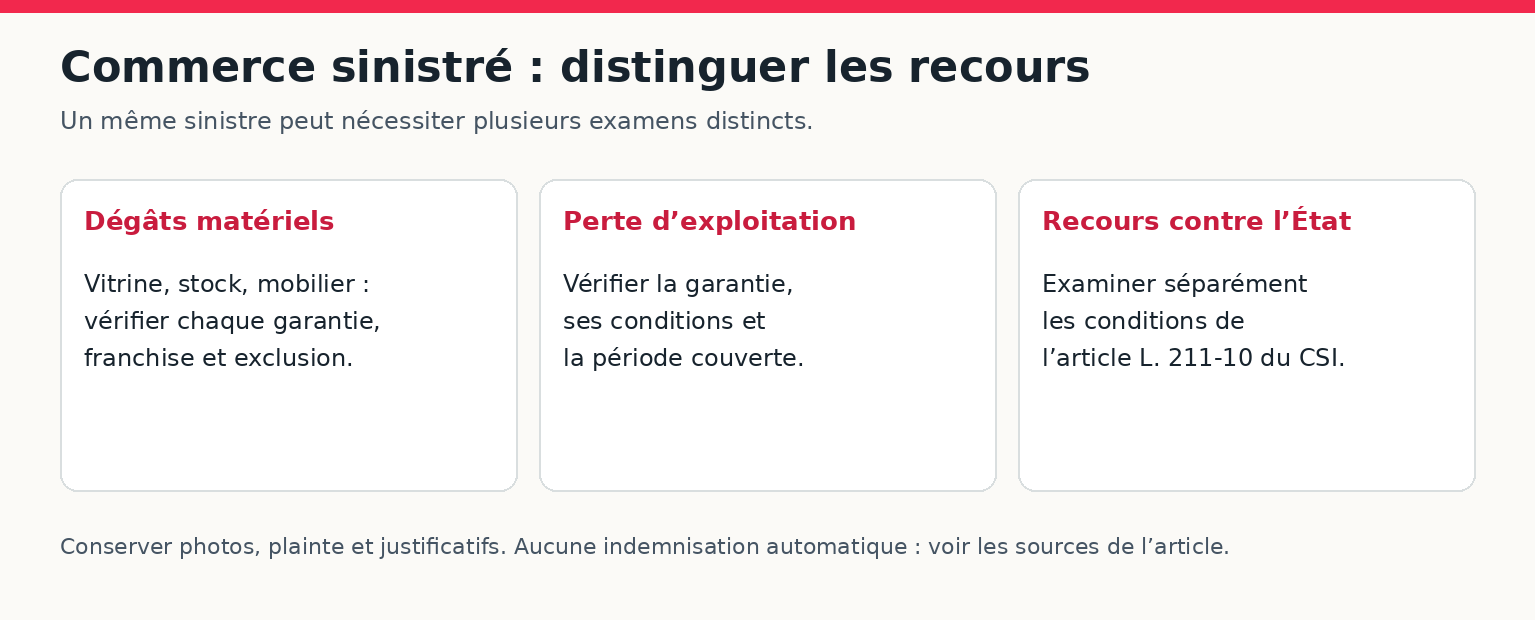
Prévenez l’assureur avant toute réparation définitive. Les mesures conservatoires restent possibles pour sécuriser les personnes et le local, mais documentez-les et gardez chaque facture. Sur Zorrooo, séparez clairement les dégâts matériels, le stock manquant et la perte d’activité : ce sont trois postes différents.
Vous avez un litige avec votre banque ou votre assurance ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigeCinq jours ouvrés, et parfois deux
L’article L. 113-2 du Code des assurances prévoit que le délai contractuel de déclaration d’un sinistre ne peut être inférieur à cinq jours ouvrés. Il est ramené à deux jours ouvrés en cas de vol. Quand un même commerce cumule bris, vandalisme et disparition de marchandises, n’attendez pas de savoir quelle qualification l’assureur retiendra : signalez l’ensemble immédiatement et demandez un accusé de réception.
Une déclaration tardive ne provoque pas automatiquement la perte du droit à indemnisation : lorsque le contrat prévoit une déchéance, l’assureur doit notamment établir que le retard lui a causé un préjudice. Cette discussion intervient après la déclaration ; elle ne justifie pas d’attendre.
La perte d’exploitation doit être chiffrée
La perte d’exploitation ne correspond pas au chiffre d’affaires brut espéré. Le dossier doit retracer la baisse de marge, les charges fixes maintenues et, selon le contrat, les frais supplémentaires engagés pour reprendre l’activité : local provisoire, gardiennage, location de matériel ou communication de reprise. Faites établir un état comptable plutôt que d’avancer un montant global.
Cette garantie peut aussi être conditionnée à un dommage matériel lui-même couvert. Demandez donc à l’assureur d’identifier par écrit la clause appliquée, la période d’indemnisation, le délai de carence, le plafond et la franchise. Une fermeture administrative, une fermeture par précaution et l’impossibilité matérielle d’ouvrir ne produisent pas forcément le même résultat contractuel.
Un recours contre l’État peut être examiné séparément
L’article L. 211-10 du Code de la sécurité intérieure prévoit la responsabilité civile de l’État pour certains dégâts résultant de crimes ou délits commis avec violence par des attroupements ou rassemblements. Ce texte n’instaure pas une indemnisation automatique de tout dommage survenu le 17 octobre.
Il faut notamment démontrer le lien direct entre le dommage et les faits de l’attroupement. Le recours contre l’État ne remplace ni la déclaration à l’assureur ni la preuve du préjudice ; il doit être instruit à part, avec la localisation, l’heure, le procès-verbal, les images et les justificatifs de montant.
Que faire si l’assureur refuse ?
Demandez une décision motivée qui cite la clause d’exclusion, le plafond ou la franchise utilisés. Répondez point par point avec vos pièces et une chronologie. Notre article sur les recours après un refus d’assurance lié aux fissures ne porte pas sur les violences urbaines, mais sa méthode de preuve et de contestation écrite reste utile.
Si la réclamation interne n’aboutit pas, Bercy décrit la saisine gratuite du Médiateur de l’Assurance pour les consommateurs. Pour un contrat professionnel, vérifiez d’abord le médiateur compétent indiqué dans le contrat et la qualité du souscripteur. La médiation ne suspend pas tous les délais : notez la date de chaque démarche et demandez conseil si l’enjeu est important.