
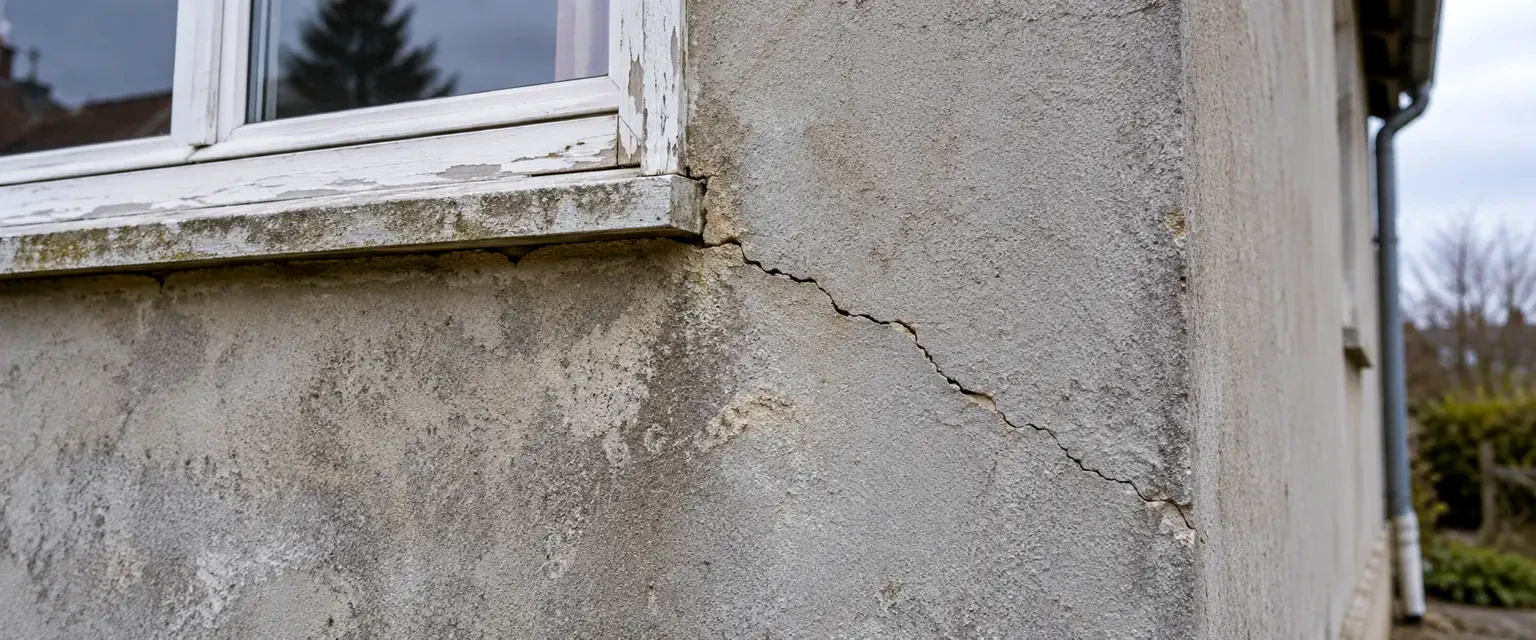
Un nouvel arrêté de catastrophe naturelle, signé le 11 septembre 2026 et publié au Journal officiel le 22 septembre, remet les fissures liées à la sécheresse au premier plan. Des communes sont reconnues, d’autres refusées : pour les propriétaires, la différence peut décider de l’ouverture ou non d’un dossier d’assurance.
Le sujet n’est donc pas seulement de savoir si une maison fissurée est impressionnante. Il faut vérifier si la commune est couverte, si le dommage entre dans la période reconnue, si l’assureur a reçu une déclaration dans les délais et si l’expertise distingue bien sécheresse, malfaçon et usure.
Le texte à consulter est l’arrêté catastrophe naturelle du 11 septembre 2026 sur Légifrance. Il rappelle aussi que les décisions peuvent être contestées et que certains documents préparatoires sont communicables. C’est souvent là que commence le vrai dossier.
La sécurité du logement passe avant le dossier
Si une fissure évolue rapidement ou si vous craignez un danger pour la structure, faites évaluer la situation sans attendre l’issue de l’assurance. En présence d’un danger immédiat, contactez les secours. Ne vous fiez pas à un diagnostic à distance fondé sur la seule largeur d’une fissure.
Photographiez les dommages avec une vue générale et une vue rapprochée, en conservant les dates. Repérez leur emplacement sur un plan simple. Notez les portes qui coincent, les désordres apparus à l’intérieur et les éventuels travaux antérieurs. L’objectif est de reconstituer une évolution, pas seulement de produire une image spectaculaire.
Avant des travaux définitifs qui feraient disparaître les traces, demandez les consignes de l’assureur et conservez des preuves. Les mesures urgentes de protection doivent être documentées : intervention, facture, photographies avant et après. Ne laissez pas une aggravation dangereuse se poursuivre au seul motif que l’expert n’est pas encore passé.
Vérifier l’arrêté et la garantie concernée
Selon Service Public, l’indemnisation au titre des catastrophes naturelles suppose notamment un contrat adapté et un arrêté reconnaissant l’événement. Vérifiez la commune, les dates et le phénomène visé. Un arrêté relatif à une inondation ne vaut pas reconnaissance d’un épisode de sécheresse.
Le délai de déclaration est, en principe, de trente jours après la publication de l’arrêté au Journal officiel. Le ministère de l’Économie détaille cette démarche. Signalez les dommages dès leur découverte, même si vous attendez des informations de la mairie. Pour une apparition tardive ou une difficulté de délai, faites examiner précisément la situation.
Ne confondez pas reconnaissance administrative et accord sur tous les travaux demandés. L’expertise doit examiner les causes, l’étendue des dégâts et les réparations. Le montant dépend aussi du contrat, des règles applicables et des franchises : il ne se déduit pas du seul fait que le voisin a été indemnisé.
Ce qu’un cas publié sur Zorrooo rappelle
Sur la page consacrée à Bouygues Immobilier, un utilisateur décrit des fissures et des difficultés de fermeture sur un immeuble récent. Il indique avoir fait réaliser une expertise et invoque des malfaçons. Ce sont ses déclarations, pas une décision judiciaire rapportée ici.
Ce témoignage illustre une distinction essentielle : des fissures ne prouvent pas une sécheresse. Selon leur origine, les garanties à examiner peuvent relever de l’assurance habitation ou de la construction. Attribuer d’emblée tous les dommages à la météo risque de faire perdre du temps et de détourner la réclamation du bon interlocuteur.
Vous avez un litige avec votre banque ou votre assurance ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigePréparer le rendez-vous avec l’expert
Rassemblez les photographies datées, les déclarations de sinistre, le contrat et les échanges avec l’assureur. Ajoutez les documents concernant l’immeuble : date de construction, réception des travaux si disponible, réparations antérieures et éventuelles études déjà réalisées. Une chronologie d’une page aidera à expliquer les faits.
Faites une liste des questions : quelle cause est retenue ? Quels éléments permettent de l’établir ? Les désordres intérieurs sont-ils compris ? Les travaux proposés traitent-ils la cause ou seulement l’aspect des murs ? Comment seront suivies les évolutions constatées ? Demandez une réponse compréhensible, avec les documents communicables à l’assuré.
Si vous êtes en copropriété, signalez les désordres au syndic pour déterminer ce qui touche les parties communes et quelles assurances doivent être mobilisées. Ne supposez pas que la déclaration d’un autre occupant couvre automatiquement vos propres dommages. Chaque interlocuteur doit savoir ce qui lui est demandé.
Refus d’indemnisation : obtenir le motif exact
Demandez une décision écrite et identifiez le désaccord. L’assureur conteste-t-il la cause, la période, la garantie ou le coût des réparations ? Une contre-expertise n’a pas le même intérêt selon la réponse. Vérifiez ses conditions, son coût et une éventuelle prise en charge avant de la commander.
Votre réclamation doit répondre au motif du refus. Joignez les pièces qui le contredisent et demandez leur examen. Un devis plus élevé ne démontre pas, à lui seul, que le diagnostic initial est erroné. À l’inverse, une incohérence de dates ou l’absence d’examen d’un dommage précis mérite d’être signalée clairement.
Si le désaccord persiste, consultez la procédure de réclamation et de médiation figurant au contrat. Les délais d’action doivent être examinés sans attendre une succession indéfinie de relances. Le dossier technique et le dossier contractuel doivent avancer ensemble.
Notre analyse : un rapport favorable ne suffit pas à clore le litige
Dans un témoignage publié sur la page Groupama de Zorrooo, une propriétaire dit avoir obtenu une contre-expertise favorable, mais rester en attente depuis onze mois. Elle évoque un vice caché après l’achat de sa maison, et non un sinistre sécheresse. Ce rapprochement porte uniquement sur le suivi de l’expertise.
Le point à retenir : obtenir un avis technique et obtenir une décision d’indemnisation sont deux étapes distinctes. Demandez ce que le rapport tranche, à qui il a été transmis et quel point reste contesté par l’assureur. Une réclamation ciblée sur ce désaccord sera plus lisible qu’une relance demandant seulement « où en est le dossier ? ».
Si votre difficulté porte plutôt sur un équipement du logement, notre dossier sur les délais d’intervention en cas de panne de chauffage traite un autre parcours de recours, à ne pas confondre avec l’assurance catastrophe naturelle.
Se faire aider à poser les bonnes questions
Zorrooo permet d’exposer son litige, d’obtenir une première orientation gratuite et de rechercher un professionnel. Indiquez la commune, les dates, l’assureur et le motif du refus, en masquant les données privées des pièces publiques. Ne publiez pas de plans détaillés permettant d’identifier l’accès au logement.
Le regroupement de situations similaires peut aider à comprendre un problème commun. Il ne remplace ni l’expertise de chaque bâtiment ni une déclaration individuelle. Pour comparer les difficultés rencontrées avec les professionnels, consultez le baromètre des litiges Zorrooo.


