Des frais de crédit professionnel que vous ne comprenez pas ? Demandez à votre banque la clause et le détail du calcul, puis contestez par écrit si le montant ne correspond pas à votre contrat.
Écrit par : Hugo Duprat-Lemon
Validé par : Le Comité Légal de Zorrooo
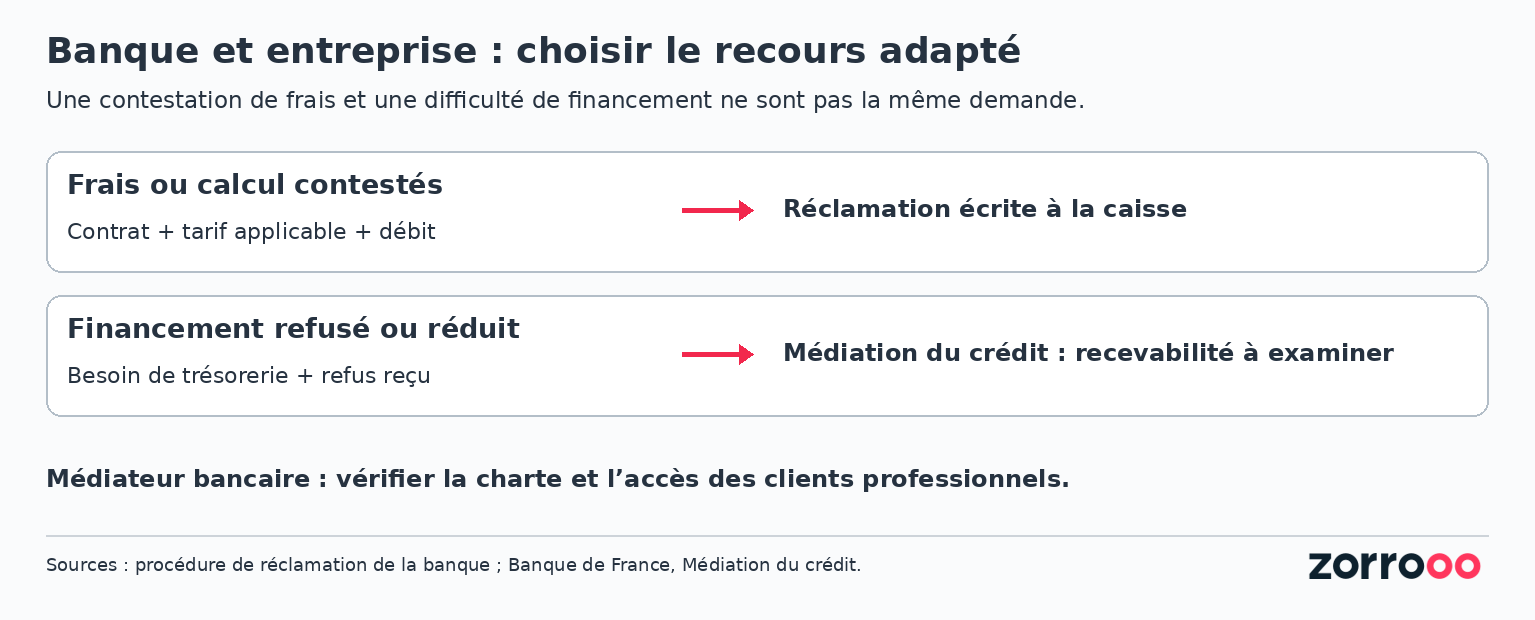
Réponse rapide. Rassemblez l’offre de crédit signée, les conditions tarifaires applicables et le débit contesté. Demandez par écrit la clause, l’assiette et la période utilisées. Si le désaccord persiste, saisissez le service réclamations de votre caisse. Le médiateur bancaire destiné aux particuliers n’est pas automatiquement ouvert aux besoins professionnels ; la Médiation du crédit traite, elle, les difficultés de financement.
Voir des litiges bancaires similaires sur Zorrooo.
Consultez les tarifs de votre caisse régionale
Les tarifs diffèrent pour les particuliers et les professionnels, mais aussi selon la caisse régionale du Crédit Agricole. Consultez ceux de votre caisse, dans la version applicable au débit contesté ; voici, à titre d’exemple, la page de Provence Côte d’Azur.
Sa brochure professionnelle distingue les frais selon le type de crédit. Le tarif d’un découvert ne se transpose donc pas à un prêt à moyen terme.
Ce qu’il faut demander pour comprendre le débit
Demandez : quelle prestation a été facturée, sur quelle clause et avec quel calcul ? Joignez la ligne du relevé et la page du contrat. Un doublon, une remise oubliée ou une erreur de calcul doivent être identifiés précisément.
Présentez le montant débité, celui que vous calculez et la différence. Pour faire examiner le contrat, vous pouvez consulter un professionnel du droit.
Réclamation : demander une réponse, pas seulement un rappel
Écrivez d’abord au conseiller ou au directeur d’agence. Sans solution, saisissez le service réclamations : ses coordonnées figurent sur le site de votre caisse. La procédure officielle explique ce parcours.
Vous avez un litige avec votre banque ou votre assurance ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigeCette page annonce une confirmation de prise en charge sous dix jours ouvrables et une réponse sous deux mois à compter de l’envoi de la réclamation écrite. Les délais de quinze jours ouvrables, ou trente-cinq exceptionnellement, concernent les services de paiement : ne les appliquez pas automatiquement à tous les frais d’un crédit.
Vous pouvez écrire : « Je conteste le débit du [date], libellé [libellé], pour [montant]. Merci de communiquer la clause et le détail du calcul. Le document joint prévoit [condition précise]. Je demande [explication ou rectification chiffrée]. » Conservez l’envoi, les annexes et la réponse. La réclamation ne suspend pas, à elle seule, les échéances de remboursement : ne décidez pas un arrêt des paiements sans examiner le contrat et ses conséquences.
Médiation : quelle voie pour un professionnel ?
Pour les frais seuls : commencez par le service réclamations de votre caisse. Le médiateur bancaire de caisse est en principe réservé aux particuliers. Vérifiez la charte de votre caisse : certaines étendent son accès aux professionnels. Si ce n’est pas le cas, faites examiner votre recours par un professionnel du droit.
Pour un crédit refusé ou une ligne de financement supprimée : vous pouvez saisir la Médiation du crédit de la Banque de France, via le bouton « Créer ou modifier mon dossier ». Elle intervient sur le financement, pas comme service général de remboursement des frais.
Cette médiation est gratuite et confidentielle. Son intervention ne garantit pas l’accord de la banque.
Mis à jour le 20 octobre 2026 : démarches et explications clarifiées.