Écrit par : Capucine Berr, présidente de L’Académie du Bon Droit et CEO de Zorrooo
Validé par : Le Comité Légal de Zorrooo
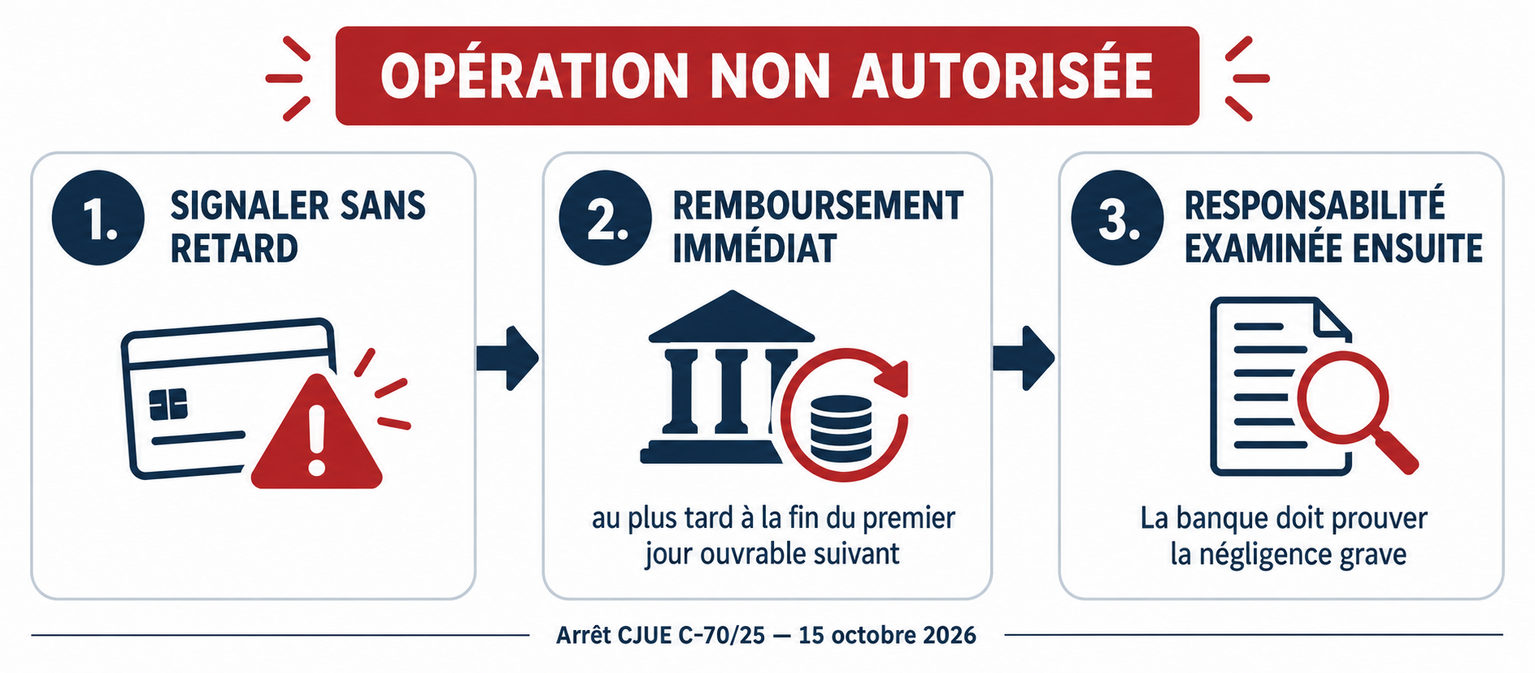
Une banque ne peut pas bloquer d’emblée le remboursement d’une opération non autorisée en invoquant la « négligence grave » de son client. Dans un arrêt du 15 octobre 2026, la Cour de justice de l’Union européenne impose de rembourser d’abord, puis d’examiner qui doit supporter définitivement la perte.
Réponse rapide. Signalez l’opération sans retard injustifié et contestez par écrit l’avoir autorisée. Le remboursement doit en principe intervenir immédiatement, au plus tard à la fin du premier jour ouvrable suivant l’information de la banque. Celle-ci peut ensuite réclamer les fonds si elle prouve une fraude du client ou un manquement intentionnel ou gravement négligent.
Cette règle ne transforme pas toute escroquerie en remboursement garanti. La question décisive reste la qualification de l’opération : était-elle réellement non autorisée, ou le client a-t-il lui-même donné un ordre de paiement sous l’effet d’une manipulation ? Si votre banque refuse, exposez les faits et la chronologie sur Zorrooo sans publier vos identifiants, votre IBAN ni les codes reçus.
Ce que la CJUE impose aux banques
L’affaire C-70/25 concerne une cliente d’une banque polonaise. En vendant un objet sur une plateforme, elle a suivi un lien de hameçonnage imitant le site de sa banque et saisi ses données de connexion. Un tiers a ensuite transféré l’équivalent d’environ 700 euros. La cliente a alerté la banque le lendemain, mais l’établissement a refusé de rembourser, estimant qu’elle avait elle-même rendu la fraude possible.
Le communiqué officiel de la CJUE du 15 octobre 2026 distingue deux temps. D’abord, le prestataire rembourse l’opération non autorisée sans attendre la fin du débat sur la faute. Ensuite, il peut demander à récupérer les sommes s’il établit que les pertes résultent d’un agissement frauduleux du client, ou d’un manquement intentionnel ou gravement négligent à ses obligations de sécurité.
La Cour précise que la banque supporte la preuve de cette négligence grave. Une exception permet de différer le remboursement si l’établissement a de bonnes raisons de soupçonner une fraude commise par le client et communique ces raisons par écrit à l’autorité nationale compétente.
En France, le remboursement rapide est déjà dans le Code
L’article L. 133-18 du Code monétaire et financier transpose ce principe : pour une opération non autorisée signalée dans les conditions prévues, le prestataire rembourse immédiatement et rétablit le compte comme si le débit n’avait pas eu lieu. L’arrêt européen clarifie que l’accusation de négligence grave ne permet pas, à elle seule, de neutraliser cette première étape.
Le Monde, le 16 octobre, souligne que cette décision vise les contestations d’opérations non autorisées. Elle ne règle donc pas automatiquement les dossiers dans lesquels la victime a elle-même ordonné un virement vers un fraudeur ou validé une opération dont la portée était affichée sans ambiguïté.
Opération non autorisée ou virement volontaire : ne mélangez pas
Une opération est non autorisée si le payeur n’a pas donné son consentement à son exécution. La seule utilisation d’un dispositif d’authentification ne suffit pas toujours à trancher : il faut examiner qui l’a utilisé, ce que l’écran affichait et ce que le client croyait valider. À l’inverse, une personne qui saisit elle-même un ordre de virement au bénéfice d’un escroc peut rencontrer une qualification différente.
Vous avez un litige avec votre banque ou votre assurance ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigeC’est pourquoi il faut décrire chaque opération sans formule approximative. Notre article Fraude carte bancaire : Perceval ne suffit pas toujours détaille l’opposition, la contestation et les délais. Pour une manipulation par téléphone, le guide BoursoBank : piégé par un faux conseiller explique comment reconstruire ce qui a été demandé et validé.
Les démarches à faire aujourd’hui
- Bloquez le moyen compromis. Utilisez l’application habituelle de la banque ou un numéro trouvé indépendamment du message suspect.
- Contestez chaque ligne. Indiquez date, heure, montant, bénéficiaire affiché, moyen de paiement et raison précise pour laquelle vous niez avoir autorisé l’opération.
- Demandez le remboursement immédiat. Citez l’article L. 133-18 du Code monétaire et financier et l’arrêt CJUE C-70/25 du 15 octobre 2026.
- Conservez les preuves. Notifications, SMS, captures, historique d’appels, écran de validation, relevé et réponse de la banque doivent rester lisibles et datés.
- Signalez la fraude. La Banque de France recommande Perceval pour certaines fraudes à la carte et Thésée pour d’autres escroqueries. Un dépôt de plainte ne peut pas être exigé comme condition préalable à l’instruction de la demande de remboursement.
Si la banque refuse, demandez une réponse écrite qui précise si elle conteste le caractère non autorisé de l’opération, invoque une négligence grave ou soupçonne une fraude du client. Ces motifs ne sont pas interchangeables et n’appellent pas les mêmes preuves.
Ce que montrent les dossiers Zorrooo
Sur la page publique BoursoBank de Zorrooo, un déposant identifié ici comme A. L. raconte avoir validé une quinzaine d’opérations pendant l’appel d’un prétendu service antifraude et réclame 9 400 euros. Un autre, J. S., déclare que des retraits de 3 346,85 euros ont suivi le vol de sa carte et que la banque lui a opposé un manque de vigilance sur son code.
Ces récits sont des allégations publiées par leurs auteurs, pas des décisions de justice. Ils montrent toutefois pourquoi la chronologie et la qualification sont essentielles : une même expression, « fraude bancaire », peut recouvrir un retrait après vol, un hameçonnage, un faux conseiller ou un virement ordonné sous manipulation. L’arrêt C-70/25 est particulièrement utile lorsque l’opération elle-même est juridiquement non autorisée.
Une formule courte pour contester
Je conteste avoir autorisé les opérations listées en annexe. Je les ai signalées le [date et heure] et demande leur remboursement immédiat sur le fondement de l’article L. 133-18 du Code monétaire et financier et de l’arrêt CJUE C-70/25. Si vous refusez, merci de préciser par écrit le fondement retenu et les éléments de preuve invoqués pour chaque opération.
Joignez un tableau des opérations et une chronologie. N’affirmez pas qu’une opération était non autorisée si vous savez avoir consciemment donné l’ordre correspondant : exposez plutôt le mécanisme de tromperie et demandez l’analyse juridique adaptée.
Questions fréquentes
La banque doit-elle rembourser même si j’ai cliqué sur un lien frauduleux ?
Pour une opération non autorisée signalée sans retard injustifié, l’arrêt impose le remboursement immédiat. La banque peut ensuite tenter de récupérer les fonds si elle prouve une négligence grave ou un manquement intentionnel.
Le remboursement devient-il définitif ?
Pas nécessairement. La CJUE sépare le paiement immédiat de la répartition finale de la perte. Le litige peut continuer sur la qualification de l’opération et sur le comportement du client.
Que faire après un refus écrit ?
Saisissez le service réclamations avec un dossier numéroté, puis le médiateur bancaire compétent si les conditions sont réunies. Pour un montant important ou une qualification contestée, demandez un avis juridique individualisé.