Écrit par : Capucine Berr, présidente de L’Académie du Bon Droit et CEO de Zorrooo
Validé par : Le Comité Légal de Zorrooo
Revolut subit ce mardi 20 octobre 2026 une panne importante qui touche l’application, les paiements par carte, les virements et les retraits dans plusieurs pays, dont la France. À 15 h 57, la page officielle française affichait encore 31 services « partiellement indisponibles ». Revolut affirme que l’argent et les données de ses clients restent en sécurité.
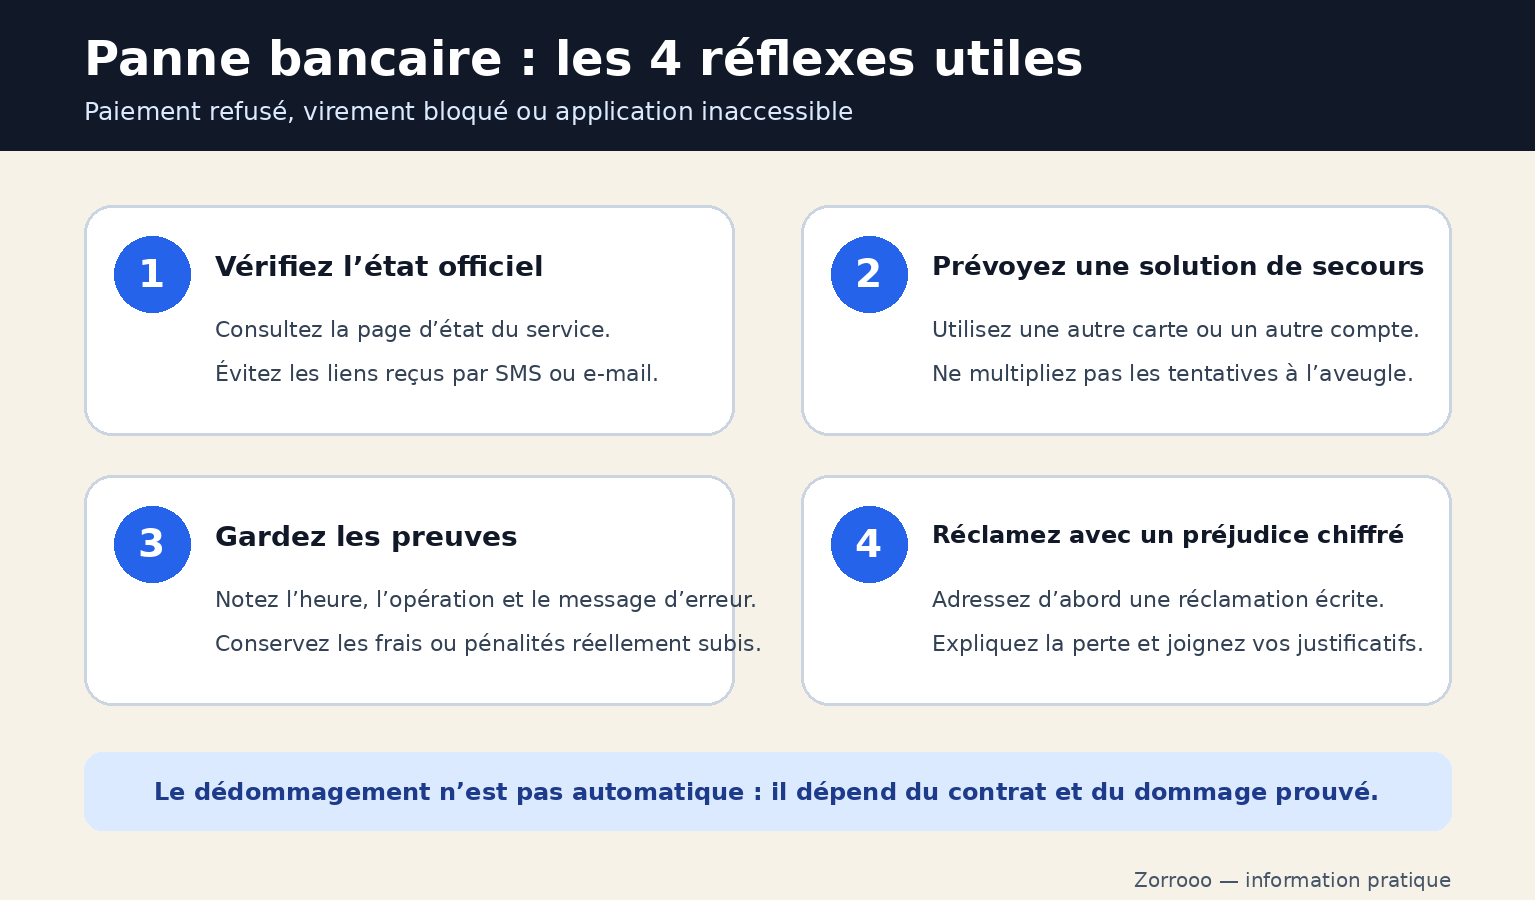
Réponse rapide. Si votre carte est refusée ou si l’application ne répond plus, vérifiez d’abord la page d’état officielle de Revolut, utilisez si possible un autre moyen de paiement et conservez les preuves de toute opération ou de tout frais. Un dédommagement n’est pas automatique : il faut pouvoir rattacher une perte précise à l’incident et suivre la procédure de réclamation.
La panne est liée à une défaillance de Google Cloud dans la région de Londres. Reuters indiquait le 20 octobre que Google avait rétabli ses services après un incident électrique, mais que plusieurs banques et services publics avaient été perturbés. La situation peut donc évoluer rapidement et différer d’un client à l’autre.
Quels services sont touchés ?
La page d’état de Revolut France mentionne notamment la connexion, les paiements par carte, les recharges, les virements, les retraits aux distributeurs, le change de devises, le support par messagerie et plusieurs fonctions destinées aux professionnels. Numerama rapporte aussi des cartes refusées, des connexions impossibles et des virements bloqués depuis le matin du 20 octobre.
Une panne générale ne signifie pas que chaque client rencontre le même problème. Certains paiements peuvent encore passer alors que l’application reste inaccessible. N’interprétez donc pas un écran bloqué comme la preuve qu’un virement a échoué : attendez le retour du service et vérifiez l’historique avant de recommencer une opération importante.
Carte refusée : que faire immédiatement ?
Le premier objectif est d’éviter une situation urgente, pas de multiplier les essais. Si vous disposez d’une autre carte, d’un autre compte ou d’espèces, utilisez cette solution de secours. Pour un paiement indispensable, demandez au commerçant de garder le ticket de refus ou photographiez le message du terminal sans faire apparaître vos données bancaires.
- Notez l’heure, le montant et le nom du commerçant.
- Conservez le message d’erreur de l’application ou du terminal.
- Vérifiez plus tard si une autorisation ou un débit apparaît malgré le refus.
- Ne communiquez jamais vos codes à une personne prétendant « débloquer » la panne.
Une actualité très visible attire souvent les fraudeurs. Passez directement par l’application ou par les pages officielles que vous avez saisies vous-même dans votre navigateur. Revolut n’a pas besoin de votre code personnel pour vous confirmer l’existence d’un incident.
Un virement ou un paiement semble bloqué
Si vous venez d’envoyer un virement, ne le renouvelez pas tant que vous ne savez pas s’il a été enregistré. Une deuxième tentative peut créer un doublon au retour du service. Prévenez le destinataire, conservez la confirmation éventuelle et contrôlez le solde ainsi que l’historique une fois l’application de nouveau accessible.
Vous avez un litige avec votre banque ou votre assurance ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigePour un paiement par carte, distinguez le refus visible en magasin d’une opération finalement débitée. Si un débit apparaît sans que le commerçant ait reçu le paiement, contactez les deux parties et demandez une trace écrite. Ne contestez pas comme frauduleuse une opération que vous avez vous-même tentée : décrivez exactement l’incident et joignez le ticket ou le message d’erreur.
Frais, pénalité ou achat manqué : pouvez-vous être indemnisé ?
La simple gêne causée par une panne n’ouvre pas automatiquement droit à une somme forfaitaire. En revanche, si l’incident vous a causé un préjudice financier direct — pénalité de retard, frais supplémentaires ou opération facturée deux fois — conservez le justificatif, le lien avec la panne et votre chronologie.
Votre demande doit rester chiffrée et vérifiable. Évitez les montants approximatifs ou les pertes hypothétiques. Relisez aussi les conditions de votre compte : elles peuvent encadrer la responsabilité en cas d’indisponibilité, sans supprimer les droits impératifs attachés aux services de paiement.
Comment adresser une réclamation à Revolut ?
Commencez par le support dans l’application dès qu’il redevient accessible. Pour une réclamation formelle, la politique française de Revolut prévoit un formulaire en ligne ou l’adresse formalcomplaints@revolut.com. Indiquez vos coordonnées liées au compte, la date du problème, l’opération concernée, la solution demandée et les justificatifs.
La Banque de France rappelle qu’une réclamation bancaire doit être accusée réception sous dix jours et recevoir une réponse sous deux mois. Pour un litige portant sur un paiement, le délai de traitement est en principe de quinze jours ouvrables, pouvant aller jusqu’à trente-cinq jours ouvrables dans un dossier complexe.
Si la réponse ne règle pas le litige, utilisez ensuite la voie de médiation indiquée dans les documents contractuels applicables à votre compte. Gardez une copie de la réclamation initiale et de la réponse : elles seront nécessaires pour démontrer que vous avez tenté un règlement amiable.
Professionnels : documentez aussi les conséquences opérationnelles
La panne touche également des fonctions Revolut Business. Si des salaires, fournisseurs ou encaissements sont bloqués, avertissez les personnes concernées et utilisez un canal de paiement alternatif lorsque c’est possible. Dressez une liste datée des opérations affectées et des mesures prises pour limiter le dommage.
Pour une entreprise, le préjudice peut dépendre du contrat professionnel et des plafonds de responsabilité prévus. Une réclamation utile sépare les frais bancaires, les pénalités réellement payées et les pertes commerciales dont le lien avec la panne peut être démontré.
Sources
- Revolut France — état du système, consulté le 20 octobre 2026 : 31 services partiellement indisponibles.
- Reuters, 20 octobre 2026 : panne Google Cloud, services rétablis et perturbations de banques, dont Revolut.
- Numerama, 20 octobre 2026 : effets constatés en France et confirmation de Revolut.
- Revolut France — politique de réclamation : canaux et informations à fournir.
- Banque de France : démarches et délais en cas de litige bancaire.