Validé par : Le Comité Légal de Zorrooo
Un faux conseiller bancaire vous a fait valider une opération ou communiquer des informations ? Sécurisez d’abord les accès avec votre banque, puis documentez l’appel et les paiements contestés. La présence du numéro de votre agence sur l’écran ne suffit pas à authentifier votre interlocuteur.
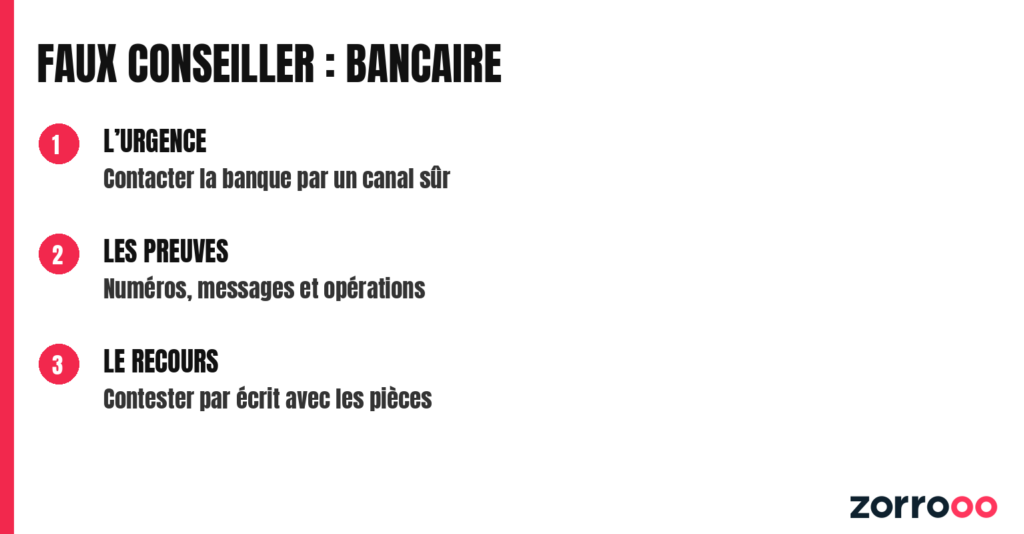
Réponse rapide : après un appel de faux conseiller bancaire, contactez immédiatement votre banque par un numéro vérifié pour sécuriser les accès et signaler les opérations. Gardez les messages et la chronologie, puis contestez par écrit et déposez plainte. Un remboursement dépend des faits et des règles applicables au dossier.
Le faux conseiller bancaire n’est pas seulement un appel suspect. C’est souvent une mise en scène complète : numéro usurpé, urgence fabriquée, demande de validation, prétendue opération à annuler. Le dossier doit donc être traité comme une fraude bancaire et comme une manipulation documentable.
La FBF rappelle qu’aucun conseiller bancaire ne demande de codes ni de validation d’opération à distance. Après l’appel, les premières heures comptent : opposition, signalement, preuves et contestation écrite.
Vous êtes concerné ? Exposez votre situation sur Zorrooo.
Faux conseiller bancaire : le numéro affiché ne prouve rien
La technique du spoofing consiste à usurper un numéro. La présence du nom de votre banque à l’écran ne suffit donc pas à identifier la personne qui appelle. Des informations personnelles exactes peuvent aussi avoir été obtenues auparavant, sans que leur détenteur appartienne à l’établissement.
La fiche de Cybermalveillance.gouv.fr sur le faux conseiller bancaire décrit ce type de manipulation et les réflexes à adopter. Méfiez-vous notamment d’un discours qui exige une action immédiate, interdit de raccrocher ou transforme un paiement en prétendue procédure d’annulation.
Recontactez votre agence depuis l’application habituelle ou un numéro vérifié indépendamment. Ne rappelez pas simplement celui contenu dans un SMS reçu pendant l’attaque. Si l’appelant prétend qu’il ne faut surtout pas joindre votre conseiller habituel, cette consigne mérite précisément d’être écartée.
Alerter la banque en donnant les informations utiles
Indiquez les opérations exécutées, celles qui semblent encore en attente et les moyens d’accès potentiellement compromis. Demandez quelles mesures doivent être prises sur la carte, les bénéficiaires enregistrés, l’accès en ligne et les appareils reconnus.
Si des virements sont partis, demandez immédiatement l’examen d’un rappel de fonds. Il ne s’agit pas d’une garantie de récupération. Plus votre signalement est précis, mieux la banque peut identifier les opérations concernées et vous indiquer les démarches adaptées.
Notez l’heure de votre appel, le nom du service et la référence du dossier. Confirmez ensuite les éléments importants par écrit. Si un dispositif vous empêche de déclarer toutes les opérations, signalez cette difficulté plutôt que d’abandonner les lignes qui ne rentrent pas dans le formulaire.
Sur Zorrooo, un témoignage reprend le scénario du compte à protéger
Dans un témoignage public concernant Crédit Agricole, un utilisateur décrit un faux conseiller qui l’aurait poussé à effectuer des virements en invoquant une protection contre des pirates. Il demande un remboursement. Ce récit expose sa version des faits ; il n’établit ni une décision de justice ni l’issue financière du dossier.
Son intérêt pratique est de montrer comment une opération présentée comme protectrice peut être, en réalité, celle qui fait sortir l’argent. Pour votre propre dossier, reprenez les mots utilisés par l’appelant et comparez-les avec le contenu réellement affiché dans l’application.
Vous avez un litige à résoudre ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litigeÉvitez cependant de déduire d’une ressemblance que les situations sont juridiquement identiques. Le montant, les avertissements reçus, les validations réalisées et le déroulement de l’appel peuvent modifier l’analyse.
Reconstituer les faits sans chercher à les arranger
Conservez les SMS, les courriels, les journaux d’appels, les bénéficiaires ajoutés et les justificatifs de paiement. Écrivez votre récit pendant que les détails sont encore frais. Distinguez ce que vous avez vu de ce que l’appelant vous a affirmé.
Pour chaque validation, précisez ce que vous pensiez faire et ce que l’écran annonçait. Si vous avez communiqué un code ou installé une application, mentionnez-le. Ces informations sont nécessaires pour comprendre le mécanisme, même lorsqu’elles sont difficiles à raconter.
N’utilisez pas une formule copiée qui contredirait les faits, comme « je n’ai jamais touché à mon téléphone » si vous avez effectué des validations. Une contestation solide repose sur une chronologie fidèle, pas sur l’effacement des étapes qui semblent défavorables.
Le remboursement dépend d’une analyse, pas d’un slogan
Un arrêt de la Cour de cassation du 23 octobre 2024 a retenu une analyse favorable à un client dans une affaire de faux conseiller avec numéro usurpé. La décision porte sur ses circonstances précises et sur la négligence grave invoquée par la banque.
Elle ne crée pas une promesse générale de remboursement pour chaque personne ayant reçu un appel frauduleux. Il faut notamment examiner la nature des opérations, leur autorisation et les éléments avancés par l’établissement. Une authentification technique et l’analyse du consentement ne répondent pas exactement à la même question.
Demandez donc une réponse écrite et motivée. Si la banque oppose une validation ou une négligence, demandez quels faits précis fondent sa position. Un professionnel pourra comparer ces éléments aux règles et décisions pertinentes.
Faux conseiller bancaire : organiser les recours après l’urgence
Déposez plainte et conservez le récépissé ainsi que les références utiles. La plainte complète votre dossier ; elle ne remplace pas la contestation auprès de la banque. Préparez ensuite une réclamation avec les opérations, les dates, les pièces et la demande formulée.
En cas de désaccord persistant, consultez les modalités de réclamation puis de médiation prévues par votre établissement. Si votre compte est temporairement inaccessible, notre article sur le compte bancaire bloqué aide à séparer la remise en accès du litige sur les débits.
Enfin, méfiez-vous d’une seconde personne promettant de récupérer l’argent contre un paiement préalable. Sur Zorrooo, vous pouvez exposer une version anonymisée des faits pour obtenir une première orientation. Gardez les codes, coordonnées bancaires complètes et justificatifs d’identité dans les échanges sécurisés avec les interlocuteurs vérifiés.
Votre litige reste sans solution ?
Décrivez votre situation et les démarches déjà effectuées sur Zorrooo.
Découvrez également les témoignages et échanges dans le fil d’actualité de Zorrooo.
Photo d’illustration : Nataliya Vaitkevich / Pexels, licence Pexels.