Rédigé par : Julie Lesbats
Validé par : Le Comité Légal de Zorrooo
L’achat d’une œuvre originale d’un artiste vivant peut réduire le résultat imposable d’une entreprise sur cinq exercices. Il ne rembourse pas le prix de l’œuvre et n’est pas ouvert à toutes les structures. Avant l’achat, vérifiez avec votre expert-comptable le régime fiscal, le plafond disponible, les conditions d’exposition et la réserve spéciale à constituer.
Que dit la loi ?
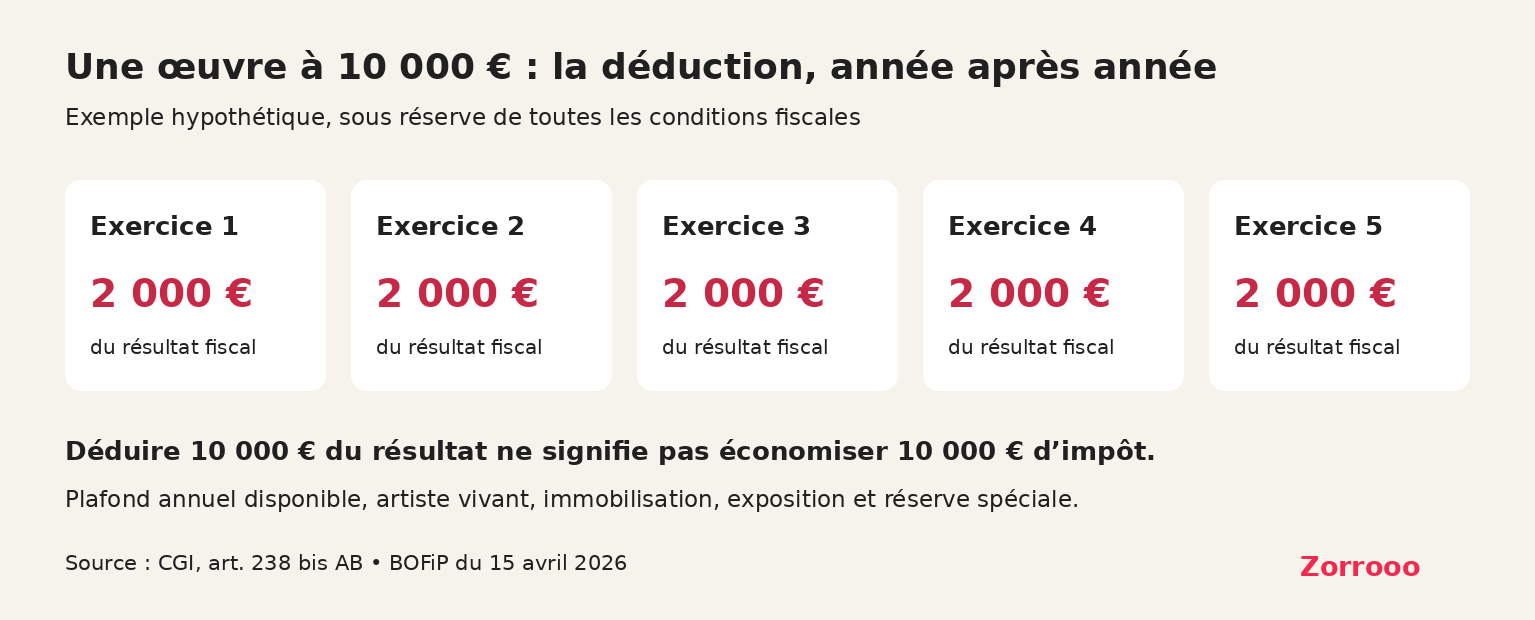
L’article 238 bis AB du Code général des impôts prévoit un dispositif permettant à certaines entreprises qui acquièrent des œuvres originales d’artistes vivants de déduire le prix d’acquisition de leur résultat imposable. La déduction est répartie par fractions égales sur l’exercice d’acquisition et les quatre années suivantes, soit sur une période de cinq ans. Le dispositif concerne actuellement les acquisitions réalisées avant le 31 décembre 2028. Exemple : Une entreprise achète une œuvre éligible pour 10 000 €. Sous réserve du respect de toutes les conditions légales, elle peut déduire 2 000 € par an pendant cinq ans de son résultat imposable. Il ne s’agit donc pas d’une économie d’impôt de 10 000 € : la somme est une déduction du résultat fiscal, dont l'effet réel dépend notamment du régime fiscal et du taux d'imposition de l'entreprise.
La déduction n’est pas ouverte à toutes les structures : le BOFiP exclut notamment les entreprises imposées en BNC qui ne peuvent pas constituer la réserve spéciale requise. Il faut donc vérifier le régime de l’entreprise avant de raisonner sur l’avantage fiscal.
Autre limite : pour chaque exercice, la fraction déductible doit tenir dans le plafond de 20 000 € ou de 5 ‰ du chiffre d’affaires si ce dernier montant est plus élevé, diminué des versements relevant du mécénat de l’article 238 bis. La fraction qui dépasse la limite annuelle ne se reporte pas. Dans l’exemple de 10 000 €, les 2 000 € annuels ne sont donc déductibles que si les autres conditions et la place disponible sous ce plafond le permettent.
Quelles œuvres sont concernées ?
Le dispositif ne concerne pas automatiquement toutes les œuvres d’art. L'article 238 bis AB vise notamment les œuvres originales d’artistes vivants acquises par l’entreprise et inscrites à un compte d’actif immobilisé. L’entreprise doit donc notamment pouvoir justifier :
• de l’acquisition de l’œuvre ;
• de son prix ;
• de son caractère éligible ;
• de son inscription à l’actif immobilisé ;
• du respect des conditions d’exposition prévues par la loi.
Il est donc important de vérifier l’éligibilité de l’œuvre avant l’achat.
L’entreprise doit-elle exposer l’œuvre ?
Oui. Pour bénéficier de la déduction, l’entreprise doit exposer l’œuvre dans un lieu accessible au public ou aux salariés, à l’exception des bureaux individuels, pendant l’exercice d’acquisition et les quatre années suivantes. L’objectif n’est donc pas d’acheter une œuvre pour la conserver dans un espace privé inaccessible. Une œuvre peut par exemple être installée dans :
• un hall d’accueil ;
• une salle de réunion ;
Vous avez un litige à résoudre ?
Déposez votre situation sur Zorrooo, le premier réseau social du droit : c’est gratuit, vous obtenez une première aide et la force du collectif.
Déposer mon litige• un espace commun ;
• un showroom ;
• un espace accessible aux salariés ou au public.
Une salle de réunion ou un showroom ne suffit pas par sa seule appellation : l’accès doit être effectif pendant la période requise. Un lieu réservé à un groupe restreint ou aux seuls clients ne remplit pas cette condition. Cette condition d’exposition constitue un élément essentiel du dispositif.
Que doit faire l’entreprise sur le plan comptable ?
L’œuvre doit être inscrite à un compte d’actif immobilisé. L’entreprise doit également inscrire au passif de son bilan une somme correspondant à la déduction effectuée dans une réserve spéciale. Cette réserve fait partie des conditions du dispositif et doit être suivie pendant la période concernée. Une attention particulière doit donc être portée au traitement comptable et fiscal de l’acquisition.
Et si l’entreprise revend l’œuvre ?
La conservation de l’œuvre et son affectation aux conditions prévues par le dispositif sont importantes. En cas de changement d’affectation, de cession de l’œuvre ou de prélèvement sur la réserve spéciale, la somme correspondant aux déductions peut devoir être réintégrée au résultat imposable dans les conditions prévues par l'article 238 bis AB. L’entreprise doit donc anticiper la durée de détention et les conséquences fiscales d’une éventuelle revente. Le droit de suite peut s’appliquer à certaines reventes impliquant un professionnel du marché de l’art ; ses conditions doivent être vérifiées avant la cession.
Avant de signer : le dossier à transmettre à votre comptable
Avant de signer, transmettez à votre expert-comptable la facture ou le projet d’acquisition, l’identification de l’œuvre et de l’artiste, le lieu prévu pour l’exposition, les versements de mécénat déjà réalisés et votre régime fiscal. Demandez-lui de confirmer la base retenue, la déduction annuelle possible et les écritures nécessaires. Une attestation commerciale du vendeur ne remplace pas cette vérification.
Consulter les litiges et les situations similaires.
À lire aussi : Joris Griot : « Le droit ne devrait jamais être réservé à ceux qui parlent le langage juridique ».
Sources fiscales et points à faire vérifier
BOFiP, BOI-BIC-CHG-70-10 du 15 avril 2026 : entreprises, exposition, réserve spéciale et limites annuelles ; actualité BOFiP du 15 avril 2026 : prorogation avant le 31 décembre 2028 ; article 238 bis AB du CGI.
Un désaccord avec un vendeur ou un intermédiaire ? Décrivez votre situation sur Zorrooo pour obtenir une première aide.
Photo de couverture : La Grande Galerie du Louvre : illustration du principe d’exposition, sans exemple d’œuvre éligible au dispositif des artistes vivants. Photo : KimonBerlin, CC BY-SA 2.0 ; photographie recadrée et mise en page graphique, diffusée sous la même licence.